 کانال روبیکای برنا حساب
 ربات جواب دهی
نصاب جدید حسابرسی ماده ۲۷۲ برای سال ۱۴۰۵ اعلام شد
بنابراین، سازمان امور مالیاتی کشور نصابهای جدید حسابرسی برای سال ۱۴۰۵ را اعلام کرده است. این نصابها بر اساس حجم فعالیت، درآمد و فروش، و میزان داراییها تعیین شدهاند. از این رو، اشخاص حقیقی و حقوقی با توجه به شرایط خود، ملزم به تهیه و ارائه صورتهای مالی حسابرسیشده خواهند بود.
چه اشخاصی مشمول حسابرسی ماده ۲۷۲ هستند؟
همچنین، بر اساس ماده ۲۷۲ قانون مالیاتهای مستقیم، سازمان مالیاتی میتواند گروههایی از اشخاص حقیقی و حقوقی را بر اساس نوع یا حجم فعالیت، مشمول الزام ارائه صورتهای مالی حسابرسیشده کند. این گروهها شامل شرکتهای سهامی خاص، سایر شرکتها، مؤسسات غیرتجاری، شرکتها و مؤسسات تعاونی و اتحادیههای آنها هستند.
نصاب حسابرسی سال ۱۴۰۵ چقدر است؟
در مقابل، بر اساس ارقام اعلامشده در اطلاعیه، نصابهای جدید حسابرسی برای سال ۱۴۰۵ به شرح زیر تعیین شدهاند: جمع کل درآمد و فروش کالا و خدمات بیش از ۱۰۰۰ میلیارد ریال و جمع داراییها بر اساس ترازنامه یا صورت وضعیت مالی بیش از ۱۰۰۰ میلیارد ریال. این مبالغ معادل بیش از ۱۰۰ میلیارد تومان برای هر شاخص است.
مقایسه نصابهای جدید با اطلاعیه قبلی
علاوه بر این، در اطلاعیه قبلی مورخ ۱۴۰۴/۰۷/۲۸، نصابهای فعالیت و دارایی به ترتیب ۵۰۰ و ۸۰۰ میلیارد ریال اعلام شده بود. بنابراین، نصاب درآمد و فروش ۱۰۰ درصد و نصاب داراییها ۲۵ درصد افزایش یافته است.
مهلت ارائه گزارش حسابرسی و جریمه عدم انجام تکلیف
از این رو، یکی از مهمترین نکات ماده ۲۷۲، مهلت قانونی ارائه گزارش حسابرسی است. اشخاص مشمول باید صورتهای مالی حسابرسیشده را همراه اظهارنامه مالیاتی یا حداکثر ظرف سه ماه پس از انقضای مهلت تسلیم اظهارنامه ارائه کنند. در صورت عدم ارائه گزارش حسابرسی مالی در مهلت مقرر، جریمه معادل ۲۰ درصد مالیات متعلق و تعیین درآمد مشمول مالیات از طریق رسیدگی طبق مقررات قانون مالیاتهای مستقیم پیشبینی شده است.
مدیران شرکتها چه اقداماتی باید انجام دهند؟
همچنین، پیشنهاد میشود مدیران و مسئولان مالی شرکتها اقدامات زیر را در دستور کار قرار دهند: بررسی آخرین اظهارنامه مالیاتی و اطلاعات درآمد و فروش شرکت، کنترل مجموع داراییها بر اساس صورتهای مالی، بررسی شرایط قانونی مشمولیت و استثناهای احتمالی، برنامهریزی برای انتخاب مؤسسه حسابرسی واجد صلاحیت، و آمادهسازی اسناد، مدارک و صورتهای مالی پیش از پایان مهلت قانونی.
خدمات حسابرسی و مالیاتی برنا حسابگر شریف
همچنین، برنا حسابگر شریف با بهرهگیری از ظرفیت تخصصی گروه خدمات حرفهای برنا، خدمات حسابداری، حسابرسی، مشاوره مالیاتی و آمادهسازی اطلاعات مالی را به شرکتها و فعالان اقتصادی ارائه میکند. اگر درباره مشمولیت شرکت خود در ماده ۲۷۲ یا الزامات حسابرسی سال ۱۴۰۵ سؤال دارید، پیش از پایان مهلتهای قانونی وضعیت مالی و مالیاتی مجموعه خود را بررسی کنید.
جمعبندی
در نتیجه، نصابهای جدید حسابرسی برای سال ۱۴۰۵ اعلام شده و اشخاص حقیقی و حقوقی ملزم به رعایت الزامات قانونی حسابرسی خواهند بود. عدم انجام این تکالیف میتواند منجر به جریمهها و مشکلات مالیاتی شود. بنابراین، مدیران و مسئولان شرکتها باید اقدامات لازم را برای رعایت این الزامات انجام دهند.
پست های مرتبط
9 آبان 1405
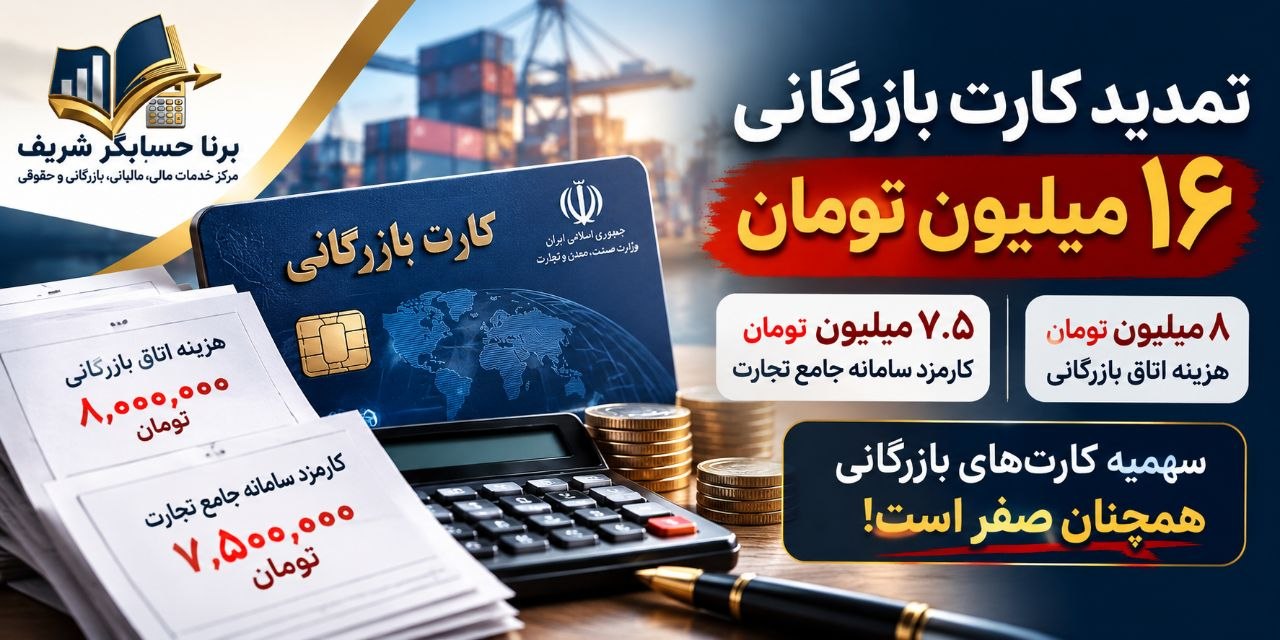
تمدید ۱۶ میلیونی کارت بازرگانی در ۱۴۰۵؛ چرا هزینه افزایش یافته است؟
هزینه تمدید کارت بازرگانی برای سال ۱۴۰۵ نزدیک به ۱۶ میلیون تومان اعلام شده است.…
9 آبان 1405
ریزش قیمت طلا و نقره: ۵ دلیل اصلی سقوط اونس طلا در سال ۲۰۲۶
بررسی جامع ۵ دلیل اصلی سقوط قیمت جهانی طلا و نقره در اکتبر ۲۰۲۶. این…
8 آبان 1405
عوامل اصلی ریزش قیمت جهانی طلا و چشمانداز آینده بازار
تحلیل جامع عوامل ریزش شدید قیمت طلا در اکتبر ۲۰۲۶. بررسی تاثیر سیاست فدرال رزرو،…
8 آبان 1405
نفت ۱۱۷ دلاری: آیا بازار جهانی در انتظار تشدید جنگ است؟
افزایش قیمت نفت برنت به ۱۱۷ دلار در ۳۰ اکتبر ۲۰۲۶، مجدداً نگرانیها را درباره…